
Küresel piyasalar, Ortadoğu’daki tırmanan gerilimle birlikte erken kazanımlarını kaybederek düşüşe geçti. Bugün S&P 500 Endeksi ($SPX) (SPY) %0,35, Dow Jones Sanayi Ortalaması ($DOWI) (DIA) %0,75 ve Nasdaq 100 Endeksi ($IUXX) (QQQ) %0,23 oranında değer kaybetti. Vadeli işlem piyasalarında da benzer bir tablo gözlendi; Haziran E-mini S&P vadeli işlemleri (ESM26) %0,44, Haziran E-mini Nasdaq vadeli işlemleri (NQM26) ise %0,37 geriledi.
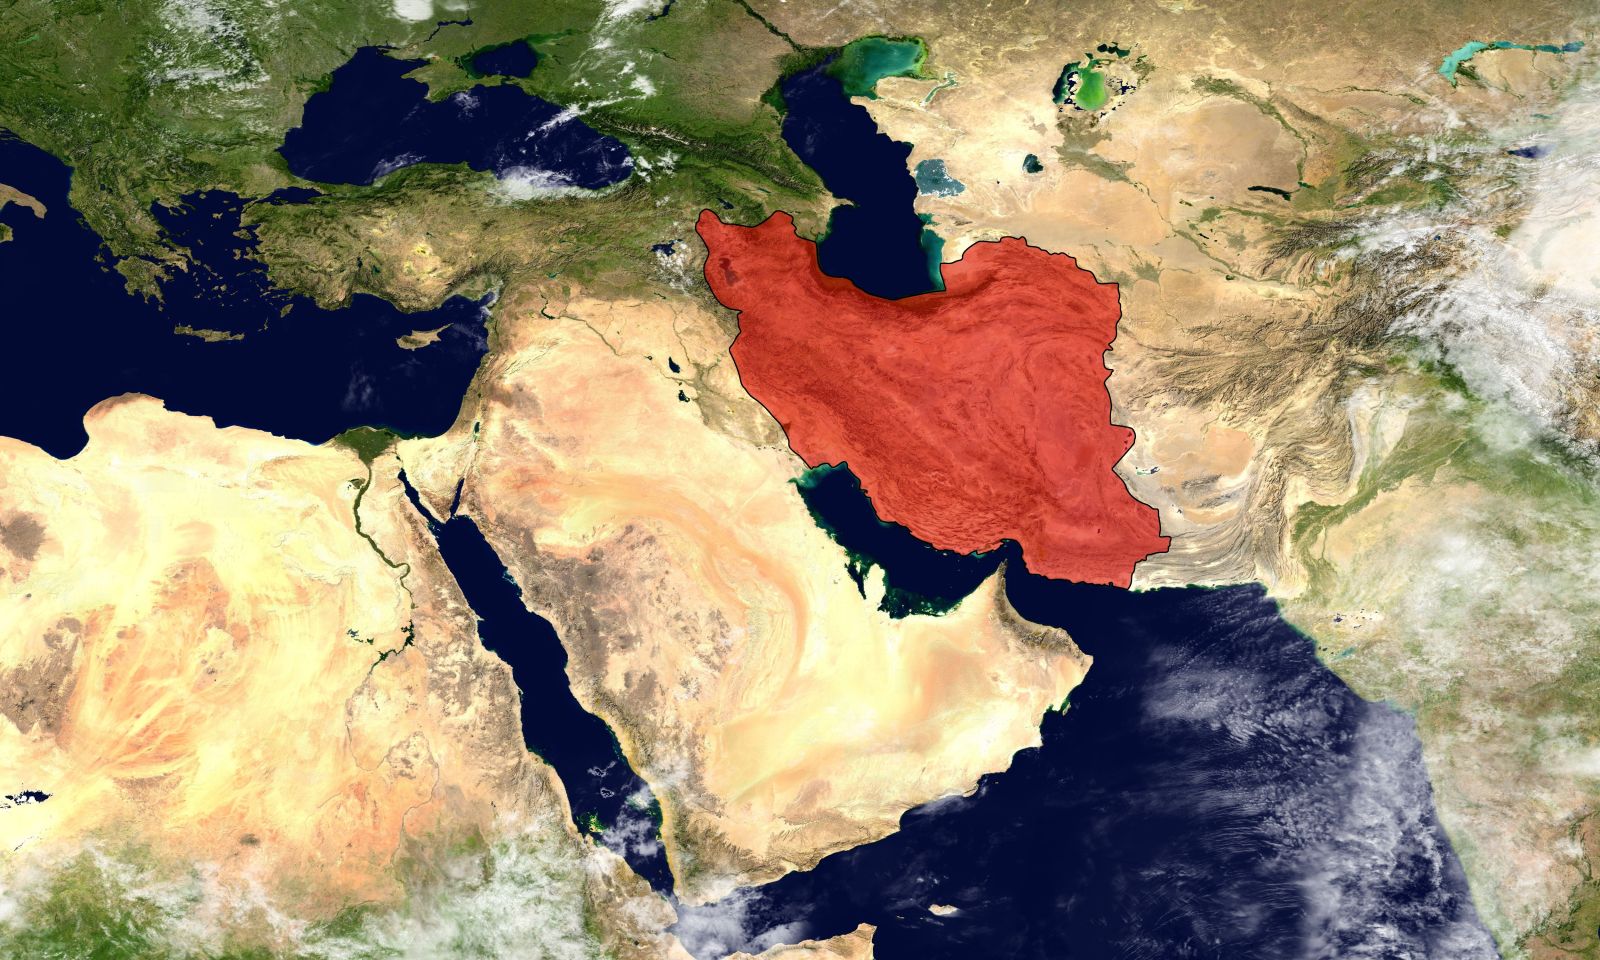
Piyasaların bu düşüşünde, Birleşik Arap Emirlikleri’nin (BAE) İran’a ait olduğu iddia edilen bir insansız hava aracı saldırısının Fujairah petrol sanayi bölgesinde yangına neden olduğunu duyurması etkili oldu. BAE ayrıca, Hürmüz Boğazı dışında bir petrol tankerinin insansız hava araçları tarafından hedef alındığını öne sürerek bölgede füze tehdidi uyarısı yayınladı. Bu gelişmeler, bölgedeki istikrarsızlığın ekonomik yansımalarını bir kez daha gözler önüne serdi.
Günün erken saatlerinde, Nasdaq 100‘ün yeni bir tüm zamanların en yüksek seviyesine ulaşmasıyla piyasalarda bir miktar iyimserlik hakimdi. Kurumsal dayanıklılık ve yapay zeka (AI) yatırımlarının kazanç büyümesini destekleyeceği beklentisi, özellikle yapay zeka altyapı hisseleri ve yazılım şirketlerini yukarı taşıyordu. Ayrıca, ABD Mart ayı fabrika siparişlerinin aylık bazda %1,5 artarak beklentilerin (%0,6) üzerinde gelmesi, ekonomik gücün bir işareti olarak algılanmış ve hisse senetlerine destek vermişti.
ABD Başkanı Trump’ın, Basra Körfezi’nde ‘tarafsız’ gemileri Hürmüz Boğazı’ndan çıkarmaya başlayacaklarını açıklaması, bölgedeki ABD askeri varlığının artırılacağı sinyalini verdi. ABD Merkez Komutanlığı’nın (CENTCOM) boğazdan geçen gemilere güdümlü füze destroyerleri, uçaklar ve insansız hava araçları dahil olmak üzere askeri destek sağlayacağını belirtmesi, bölgedeki gerilimi tırmandıran adımlar olarak yorumlandı.
Ancak Pazar günü, BAE’nin Fujairah kentinin hemen kuzeyinde bir tankere isabet eden mermilerle bölgedeki tansiyon daha da yükseldi. İran’ın güvenilir FARS haber ajansı, uyarıları hiçe sayan bir ABD savaş gemisine iki füze isabet ettiğini bildirdi. İran ordusu, ABD güçlerinin Hürmüz Boğazı’na yönelik herhangi bir ihlal girişiminde bulunmaları halinde kararlı bir şekilde karşılık verileceğini vurgulayarak bölgedeki hassasiyetin altını çizdi.
Bölgedeki gerilimin tırmanmasıyla birlikte WTI ham petrol fiyatları (CLM26) erken kayıplarından toparlanarak %3’ten fazla yükseldi. Dünya petrol ve sıvılaştırılmış doğal gazının yaklaşık beşte birinin geçtiği Hürmüz Boğazı‘ndaki potansiyel aksaklıklar, küresel enerji piyasalarında endişe yaratıyor. Goldman Sachs, mevcut durumun küresel ham petrol stoklarından yaklaşık 500 milyon varil çekilmesine neden olduğunu ve bu çekilmenin Haziran ayına kadar 1 milyar varile ulaşabileceğini tahmin ediyor.
Piyasa Beklentileri ve Kazanç Raporları
Piyasalar, 16-17 Haziran’daki bir sonraki FOMC toplantısında 25 baz puanlık bir faiz indirimi olasılığını sadece %5 olarak fiyatlıyor. Bu raporlama sezonunda şimdiye kadarki kazanç sonuçları ise hisse senetlerini destekleyici nitelikte. Bugün itibarıyla, 1. çeyrek kazançlarını açıklayan 317 S&P 500 şirketinin %82’si tahminleri aştı. Bloomberg Intelligence’a göre, 1. çeyrek S&P 500 kazançlarının yıllık bazda %12 artması beklenirken, teknoloji sektörü dışarıda bırakıldığında bu artışın yaklaşık %3 ile son iki yılın en zayıfı olması öngörülüyor.
Küresel Piyasalar ve Faiz Oranları
Denizaşırı borsalar bugün düşüşteydi. Euro Stoxx 50 %1,22 geriledi. Çin ve Japonya piyasaları ise İşçi Bayramı ve Yeşil Gün tatilleri nedeniyle kapalıydı.
Faiz oranları cephesinde, Haziran 10 yıllık Hazine tahvilleri (ZNM6) bugün 8 tik düştü ve 10 yıllık Hazine tahvili getirisi 4,4 baz puan artarak %4,414’e yükseldi. Yüksek ham petrol fiyatları enflasyon beklentilerini artırırken, 10 yıllık başabaş enflasyon oranı bugün 14,5 ayın en yüksek seviyesi olan %2,518’e tırmandı. Beklenenden güçlü gelen ABD Mart ayı fabrika siparişleri raporu da Hazine tahvillerindeki kayıpları derinleştirdi.
Avrupa devlet tahvili getirileri de yükselişteydi. 10 yıllık Alman Bund getirisi 2,0 baz puan artarak %3,057’ye ulaştı. İngiltere piyasaları İşçi Bayramı tatili nedeniyle kapalı olduğundan, 10 yıllık İngiliz devlet tahvili getirisi işlem görmedi.
Euro Bölgesi Mayıs Sentix yatırımcı güven endeksi beklenmedik bir şekilde 2,8 puan artarak -16,4’e yükseldi; bu, -22,0’ye düşüş beklentilerinden daha güçlü bir sonuçtu. Avrupa Merkez Bankası (ECB) Yönetim Konseyi üyesi Peter Kazimir, Euro Bölgesi genelinde zayıflayan büyüme ile birlikte uzun süreli fiyat artışları nedeniyle Haziran ayında bir ECB faiz artırımının “neredeyse kaçınılmaz” olduğunu belirtti. Swaplar, 11 Haziran’daki bir sonraki politika toplantısında 25 baz puanlık bir ECB faiz artırımı olasılığını %93 olarak fiyatlıyor.
ABD Hisse Senedi Hareketleri
Bugün piyasayı destekleyen ana unsurlar arasında çip üreticileri ve yapay zeka altyapı hisseleri yer aldı. Micron Technology (MU) %7’den fazla artışla S&P 500 ve Nasdaq 100’de öne çıkarken, SanDisk (SNDK) %5’ten fazla yükseldi. Ayrıca, Seagate Technology Holdings Plc (STX) %2’den fazla, Applied Materials (AMAT), Lam Research (LRCX) ve Western Digital (WDC) %1’den fazla değer kazandı.
Yazılım hisseleri de genel piyasa için olumlu bir faktör oldu. Atlassian (TEAM) ve Oracle (ORCL) %6’dan fazla, ServiceNow (NOW) %4’ten fazla yükseldi. Intuit (INTU) ve Datadog %3’ten fazla, Salesforce (CRM) ise %2’den fazla artışla Dow Jones Sanayi Ortalaması’nda en çok kazananlar arasında yer aldı. Palantir Technologies (PLTR), Workday (WDAY), Adobe Systems (ADBE) ve Autodesk (ADSK) de %1’in üzerinde yükselişler kaydetti.
Bitcoin‘in (^BTCUSD) %3’ten fazla artışla 3 ayın en yüksek seviyesine ulaşmasıyla kripto para birimine maruz kalan hisse senetleri de yükselişteydi. Coinbase Global (COIN) %7’den fazla, Galaxy Digital Holdings (GLXY) %4’ten fazla yükseldi. Strategy (MSTR) %3’ten fazla, MARA Holdings (MARA) %1’den fazla ve Riot Platforms (RIOT) %0,65 arttı.
Öte yandan, Norwegian Cruise Line Holdings (NCLH), tüm yıl düzeltilmiş Ebitda tahminini düşürmesinin ardından %7’den fazla değer kaybederek kruvaziyer operatörlerini aşağı çekti. Carnival (CCL) ve Royal Caribbean Cruises Ltd (RCL) de %2’den fazla geriledi.
Amazon’un yeni Amazon Tedarik Zinciri Hizmetleri‘ni başlatarak nakliye, dağıtım ve paket gönderi çözümlerini genişletmesinin ardından nakliye operatörleri düşüş yaşadı. GXO Logistics (GXO) %12’den fazla, United Parcel Service (UPS) ise %8’den fazla düşüşle S&P 500’de en çok kaybedenler arasında yer aldı. FedEx (FDX), CH Robinson Worldwide (CHRW), Expeditors International of Washington (EXPD), Old Dominion Freight Line (ODFL) ve JB Hunt Transport Services (JBHT) de önemli düşüşler kaydetti.
Bireysel hisse senedi hareketlerinde, Celcuity (CELC) Faz 3 denemesinin birincil hedefine ulaşmasının ardından %15’ten fazla yükseldi. EBay (EBAY), GameStop’un satın alma teklifiyle %5’ten fazla değer kazandı. GlobalFoundries (GFS), Cantor Fitzgerald’ın not yükseltmesiyle %3’ten fazla arttı. Amazon.com (AMZN) ise Fubon Securities’in not yükseltmesinin ardından %2’den fazla yükseldi. GameStop (GME) ise EBay’i satın alma teklifinin ardından %6’dan fazla düştü.
Yaklaşan Kazanç Raporları (4 Mayıs 2026)
Önümüzdeki dönemde kazançlarını açıklayacak önemli şirketler arasında Allison Transmission Holdings (ALSN), BioMarin Pharmaceutical Inc (BMRN), BWX Technologies Inc (BWXT), CNA Financial Corp (CNA), Corebridge Financial Inc (CRBG), Diamondback Energy Inc (FANG), Duolingo Inc (DUOL), Equitable Holdings Inc (EQH), IAC Inc (IAC), Inspire Medical Systems Inc (INSP), Lattice Semiconductor Corp (LSCC), Loews Corp (L), MSA Safety Inc (MSA), Norwegian Cruise Line Holdings (NCLH), ON Semiconductor Corp (ON), Palantir Technologies Inc (PLTR), Paramount Skydance Corp (PSKY), Pinnacle West Capital Corp (PNW), Pinterest Inc (PINS), RB Global Inc (RBA), Tyson Foods Inc (TSN), Vertex Pharmaceuticals Inc (VRTX), Viper Energy Inc (VNOM), Vornado Realty Trust (VNO) ve Williams Cos Inc/The (WMB) bulunmaktadır.
#Borsa #OrtadoğuGerilimi #PetrolPiyasası #HürmüzBoğazı #KüreselEkonomi #ABDİranGerilimi #PiyasaAnalizi #Yatırımcı #Enflasyon #TeknolojiHisseleri
